Domain digitales-bürgeramt.de kaufen?
Wir ziehen mit dem Projekt
digitales-bürgeramt.de um.
Sind Sie am Kauf der Domain
digitales-bürgeramt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitales-bürgeramt.de kaufen?
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
Ähnliche Suchbegriffe für Veräußerung
Top-Angebote
Produkte zum Begriff Veräußerung:
-
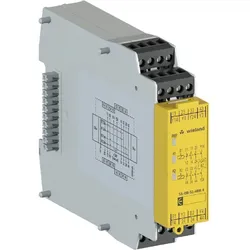
Wieland Digitales E/A Modul R1.180.0080.0Art des Digitalausgangs=RelaisAusgangsstrom=6 AArt der Ausgangsspannung=ACRedundanzfähigkeit=jaAusführung des elektrischen Anschlusses=SchraubanschlussGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=3Zugehöriges Betriebsmittel (Ex ia)=neinZugehöriges Betriebsmittel (Ex ib)=neinExplosionsschutz-Kategorie für Gas=ohneExplosionsschutz-Kategorie für Staub=ohneBreite=22,5 mmHöhe=96,5 mmTiefe=121 mm289,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
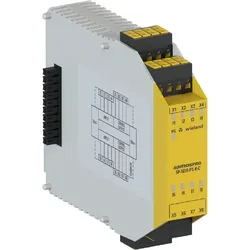
Wieland Digitales E/A Modul R1.190.0040.0Spannungsart der Versorgungsspannung=DCEingangsstrom bei Signal 1=8 mAArt der Eingangsspannung=DCArt des Digitalausgangs=TransistorAusgangsstrom=2 AArt der Ausgangsspannung=DCRedundanzfähigkeit=jaAusführung des elektrischen Anschlusses=FederzuganschlussGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=3Zugehöriges Betriebsmittel (Ex ia)=neinZugehöriges Betriebsmittel (Ex ib)=neinExplosionsschutz-Kategorie für Gas=ohneExplosionsschutz-Kategorie für Staub=ohneBreite=22,5 mmHöhe=96,5 mmTiefe=121 mm426,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Digitales E/A Modul R1.190.0060.0Spannungsart der Versorgungsspannung=DCEingangsstrom bei Signal 1=8 mAArt der Eingangsspannung=DCRedundanzfähigkeit=jaAusführung des elektrischen Anschlusses=FederzuganschlussGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=3Zugehöriges Betriebsmittel (Ex ia)=neinZugehöriges Betriebsmittel (Ex ib)=neinExplosionsschutz-Kategorie für Gas=ohneExplosionsschutz-Kategorie für Staub=ohneBreite=22,5 mmHöhe=96,5 mmTiefe=121 mm347,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie kann E-Government zur Effizienzsteigerung in der Verwaltung beitragen? Welche Vorteile bietet E-Government für Bürgerinnen und Bürger?
E-Government ermöglicht eine schnellere und effizientere Bearbeitung von Verwaltungsprozessen durch den Einsatz digitaler Technologien. Dadurch können Behörden Ressourcen einsparen und Prozesse optimieren. Für Bürgerinnen und Bürger bedeutet E-Government eine vereinfachte und zeitsparende Kommunikation mit der Verwaltung, sowie einen schnelleren Zugriff auf Informationen und Dienstleistungen. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **

Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Teddies LKW städtische Dienste 27 cmAuto für Jungen ab 3 Jahren The City Services Lorry from Teddies is a toy that will delight all young fans of technical vehicles. The lorry is equipped with a flywheel drive, so you just need to give it a push and it17,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Digitales E/A Modul R1.180.0080.0Art des Digitalausgangs=RelaisAusgangsstrom=6 AArt der Ausgangsspannung=ACRedundanzfähigkeit=jaAusführung des elektrischen Anschlusses=SchraubanschlussGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=3Zugehöriges Betriebsmittel (Ex ia)=neinZugehöriges Betriebsmittel (Ex ib)=neinExplosionsschutz-Kategorie für Gas=ohneExplosionsschutz-Kategorie für Staub=ohneBreite=22,5 mmHöhe=96,5 mmTiefe=121 mm289,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie kann E-Government zur Effizienzsteigerung in der Verwaltung beitragen? Welche Vorteile bietet E-Government für Bürgerinnen und Bürger?
E-Government ermöglicht eine schnellere und effizientere Bearbeitung von Verwaltungsprozessen durch den Einsatz digitaler Technologien. Dadurch können Behörden Ressourcen einsparen und Prozesse optimieren. Für Bürgerinnen und Bürger bedeutet E-Government eine vereinfachte und zeitsparende Kommunikation mit der Verwaltung, sowie einen schnelleren Zugriff auf Informationen und Dienstleistungen. **
Ähnliche Suchbegriffe für Veräußerung
-
Wieland Digitales E/A Modul R1.190.0040.0Spannungsart der Versorgungsspannung=DCEingangsstrom bei Signal 1=8 mAArt der Eingangsspannung=DCArt des Digitalausgangs=TransistorAusgangsstrom=2 AArt der Ausgangsspannung=DCRedundanzfähigkeit=jaAusführung des elektrischen Anschlusses=FederzuganschlussGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=3Zugehöriges Betriebsmittel (Ex ia)=neinZugehöriges Betriebsmittel (Ex ib)=neinExplosionsschutz-Kategorie für Gas=ohneExplosionsschutz-Kategorie für Staub=ohneBreite=22,5 mmHöhe=96,5 mmTiefe=121 mm426,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Digitales E/A Modul R1.190.0060.0Spannungsart der Versorgungsspannung=DCEingangsstrom bei Signal 1=8 mAArt der Eingangsspannung=DCRedundanzfähigkeit=jaAusführung des elektrischen Anschlusses=FederzuganschlussGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=3Zugehöriges Betriebsmittel (Ex ia)=neinZugehöriges Betriebsmittel (Ex ib)=neinExplosionsschutz-Kategorie für Gas=ohneExplosionsschutz-Kategorie für Staub=ohneBreite=22,5 mmHöhe=96,5 mmTiefe=121 mm347,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Murrelektronik Digitales E/A-Modul 56168Versorgungsspannung bei DC=24 VSpannungsart der Versorgungsspannung=DCAnzahl der digitalen Eingänge=16Anzahl der digitalen Ausgänge=16Zulässige Spannung am Eingang=24 VArt der Eingangsspannung=DCAusgangsstrom=0,5 AZulässige Spannung am Ausgang=24 VArt der Ausgangsspannung=DCAnzahl der HW-Schnittstellen sonstige=1Mit optischer Schnittstelle=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=neinUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll f...339,63 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Janitza UMG96RM-E Digitales Einbaumessgerät 5222062Die UMG 96RM-E Messgeräte verfügen über 6 Stromeingänge (4 Eingänge zu 1 bzw. 5 A und 2 Analogeingänge 0 - 30 mA), wovon die 2 Analogeingänge zur Temperatur- oder Differenzstrommessung eingesetzt werden können. Ein kontinuierliches Monitoring des Differenzstromes in Stromverteilungen ist damit neben der normalen Messung der Betriebsströme möglich. Für die RCM-Messung wurde ein spezielles Verfahren implementiert, mit dem RCM Grenzwerte in Abhängigkeit von der Gesamtleistung dynamisch gesetzt werden. Mit der dynamischen Grenzwertbildung wird in allen Lastbereichen ein maßgeschneiderter Differenzstromgrenzwert gebildet und unnötige Fehleralarme werden vermieden. Im Gegensatz zu herkömmlichen RCM-Überwachungsgeräten wird auch im Kleinlastbereich ein optimaler Fehlerstromgrenzwert gewährleistet. Abfließende Fehlerströme und Ableitströme gegen Erde werden nach IEC 60755 Typ A und B erfasst und aufgezeichnet, z. B. in Einspeisungen, Abgängen, Endverbrauchern oder zentralen Erdungspunkten.795,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
-
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.